
Mobilisez un expert sous 48h pour piloter vos transformations ou gérer une urgence managériale.
Facturation électronique 2027 : le rôle du manager financier de transition
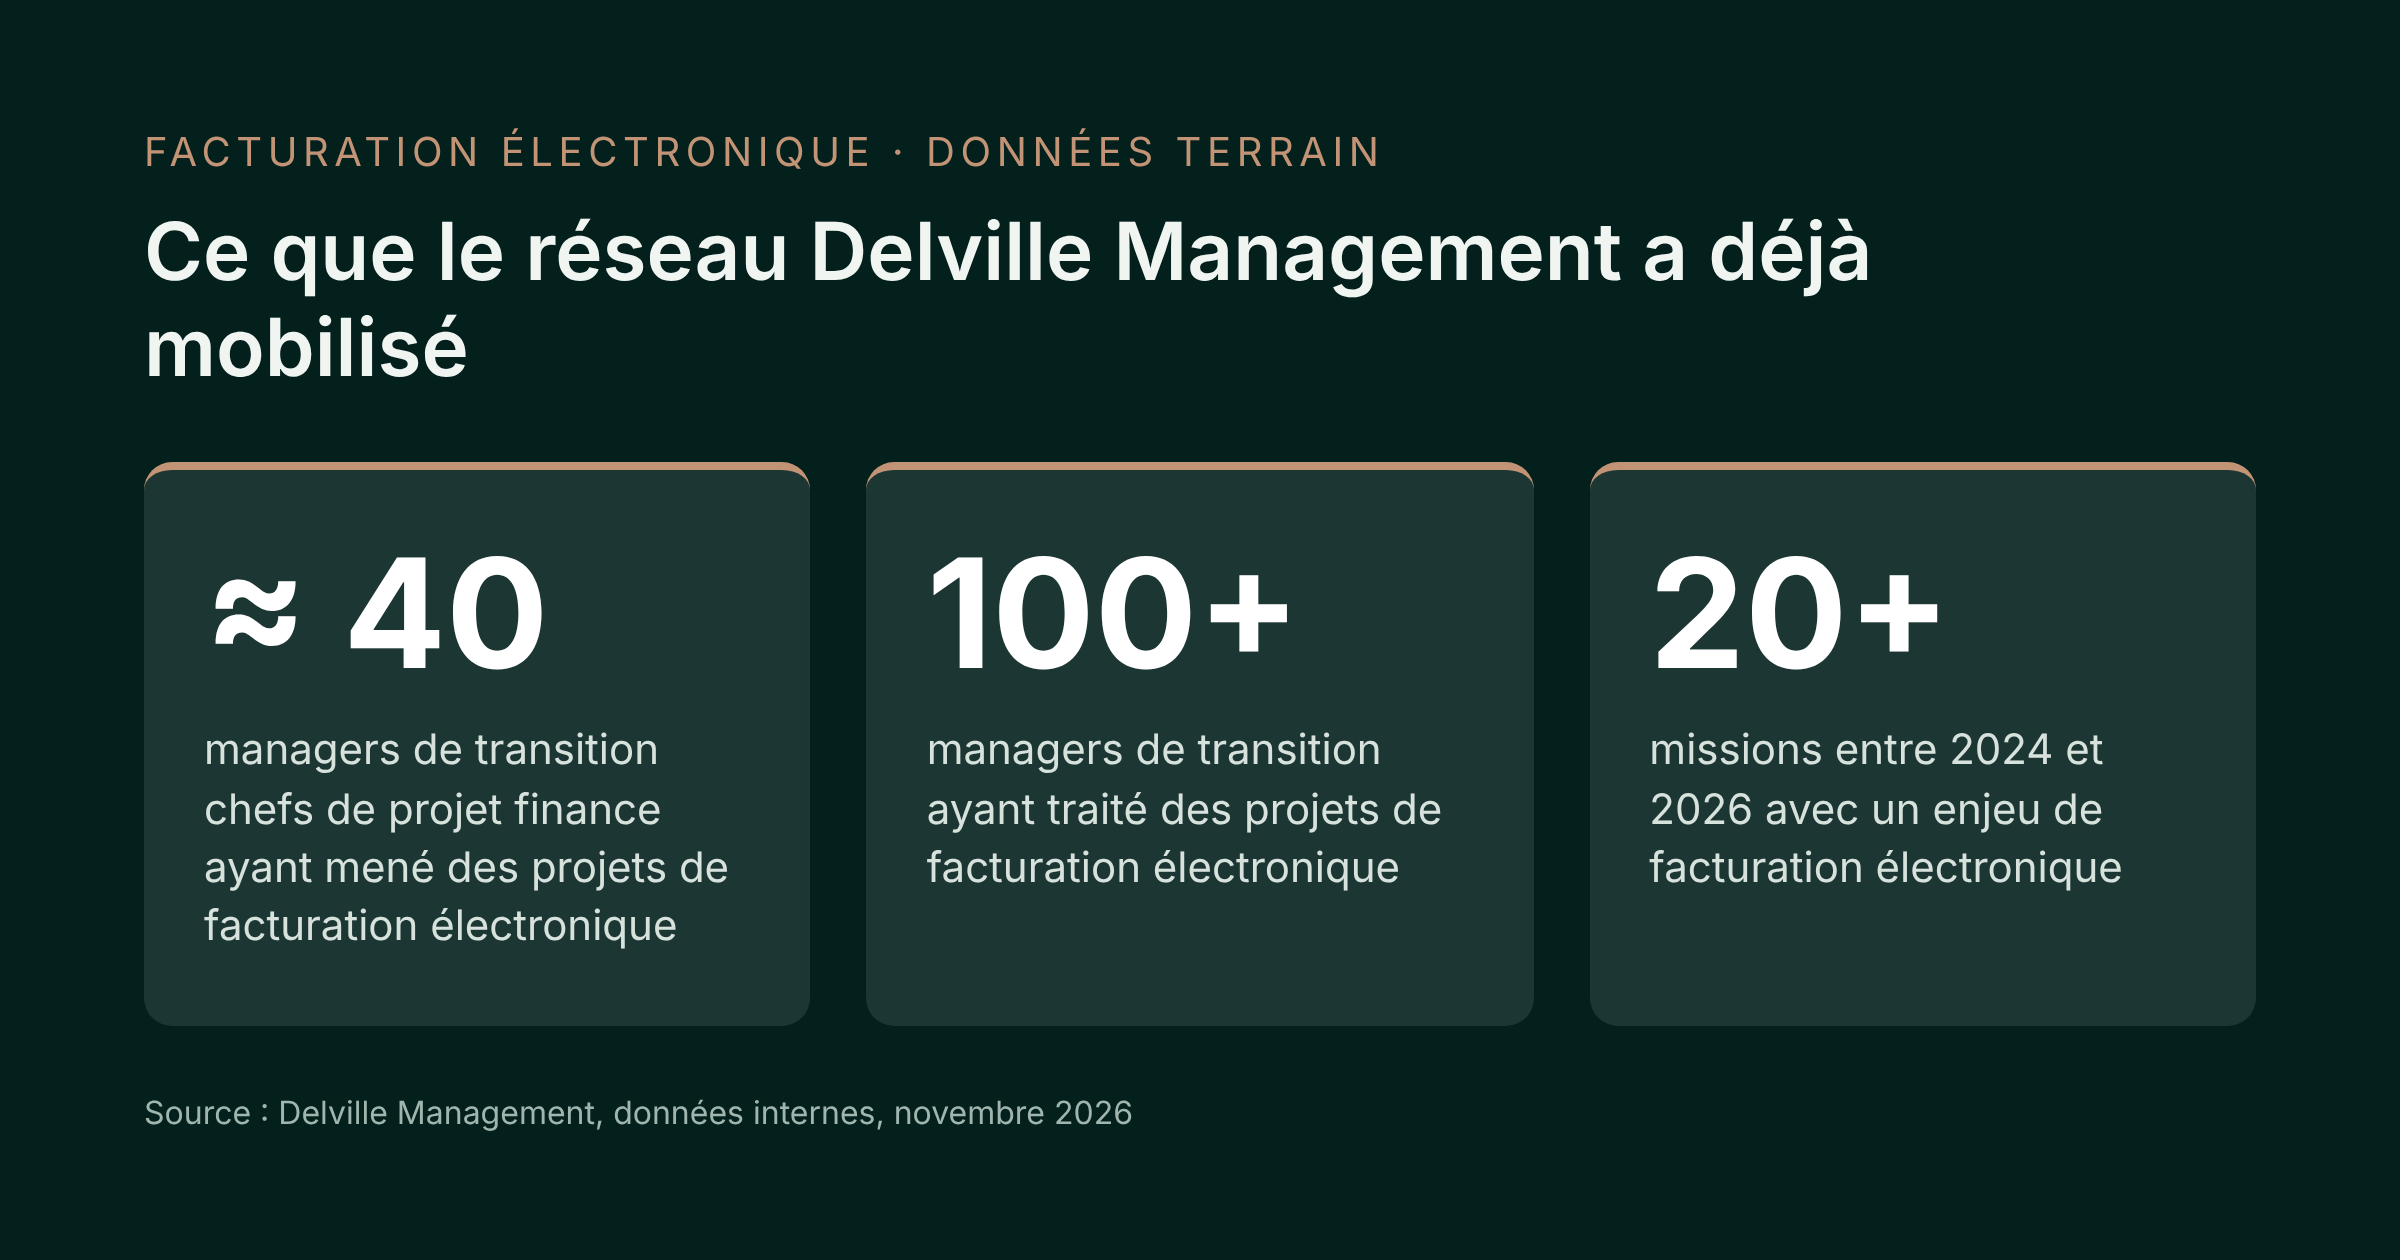
Pour la facturation électronique 2027, le projet revient à un professionnel de la finance, DAF, RAF, responsable comptable ou chef de projet financier selon le périmètre. Quand l’entreprise n’a personne de disponible ou d’expérimenté en interne, un manager de transition peut tenir ce rôle. Dans le réseau de Delville Management, près de 40 managers de transition chefs de projet finance ont mené des projets de facturation électronique, d’après Géraldine Zerbib, Connecteur de Talents chez Delville Management.
À retenir
- le 1er septembre 2027, les PME et les micro-entreprises émettent leurs factures en électronique et transmettent leur e-reporting ;
- plus d’une centaine de managers de transition du réseau de Delville Management ont traité des projets de facturation électronique ;
- les TJM observés par Delville Management vont de 850 à 1 500 € par jour, hors budget de la solution et de son intégration.
Ce que l’échéance du 1er septembre 2027 impose
Le 1er septembre 2027, les PME et les micro-entreprises basculent dans l’émission électronique et l’e-reporting (loi de finances pour 2024, article 91). Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit déjà pouvoir recevoir des factures électroniques (guide pratique de la DGFiP, juillet 2026).
Toute e-facture passe par une plateforme agréée par l’administration, à laquelle votre logiciel de facturation doit être connecté. Les factures comme l’e-reporting exigent des données et des processus fiables.
Un amendement au projet de loi de finances pour 2027, adopté en première lecture à l’Assemblée nationale début novembre 2026, prévoit d’exempter les PME. Ce vote n’a aucune valeur juridique à ce stade, et la procédure budgétaire se poursuit. L’échéance du 1er septembre 2027 reste donc la règle en vigueur.
DAF, RAF ou chef de projet : le profil selon votre situation
Reste à désigner qui conduira le projet. Le bon profil dépend de ce qui manque à votre organisation, et un manager de transition peut tenir chacun de ces rôles avec un pouvoir de décision et d’exécution. Le tableau suivant croise quatre situations courantes et leur profil.
Pour 2027, nos équipes attendent surtout des missions de RAF ou de responsable comptable, parfois à temps partagé, plutôt que de DAF de transition.
Quel que soit le rôle, le titulaire vient du métier finance. Selon nos Connecteurs de Talents, le bon candidat a exercé plusieurs années en contrôle de gestion, en comptabilité ou comme RAF, puis a conduit de la transformation finance. Beaucoup sont d’anciens chefs de projet ERP. Rares au printemps 2025, ces profils ont depuis acquis l’expérience des projets de 2025 et 2026.
Cette expérience se trouve aujourd’hui dans le réseau de Delville Management, où près de 40 managers de transition chefs de projet finance ont mené des projets de facturation électronique. Plus d’une vingtaine de missions entre 2024 et 2026 portaient sur le sujet (chef de projet finance, ou manager financier avec un enjeu de facturation électronique). Le sujet arrive souvent au sein d’une mission finance plus large.
Mise en place de la facturation électronique : les étapes et leurs responsables
Une fois le titulaire désigné, la mise en place suit six étapes, partagées entre finance et IT, du diagnostic à la bascule. Selon nos équipes, l’outil vient après les processus.
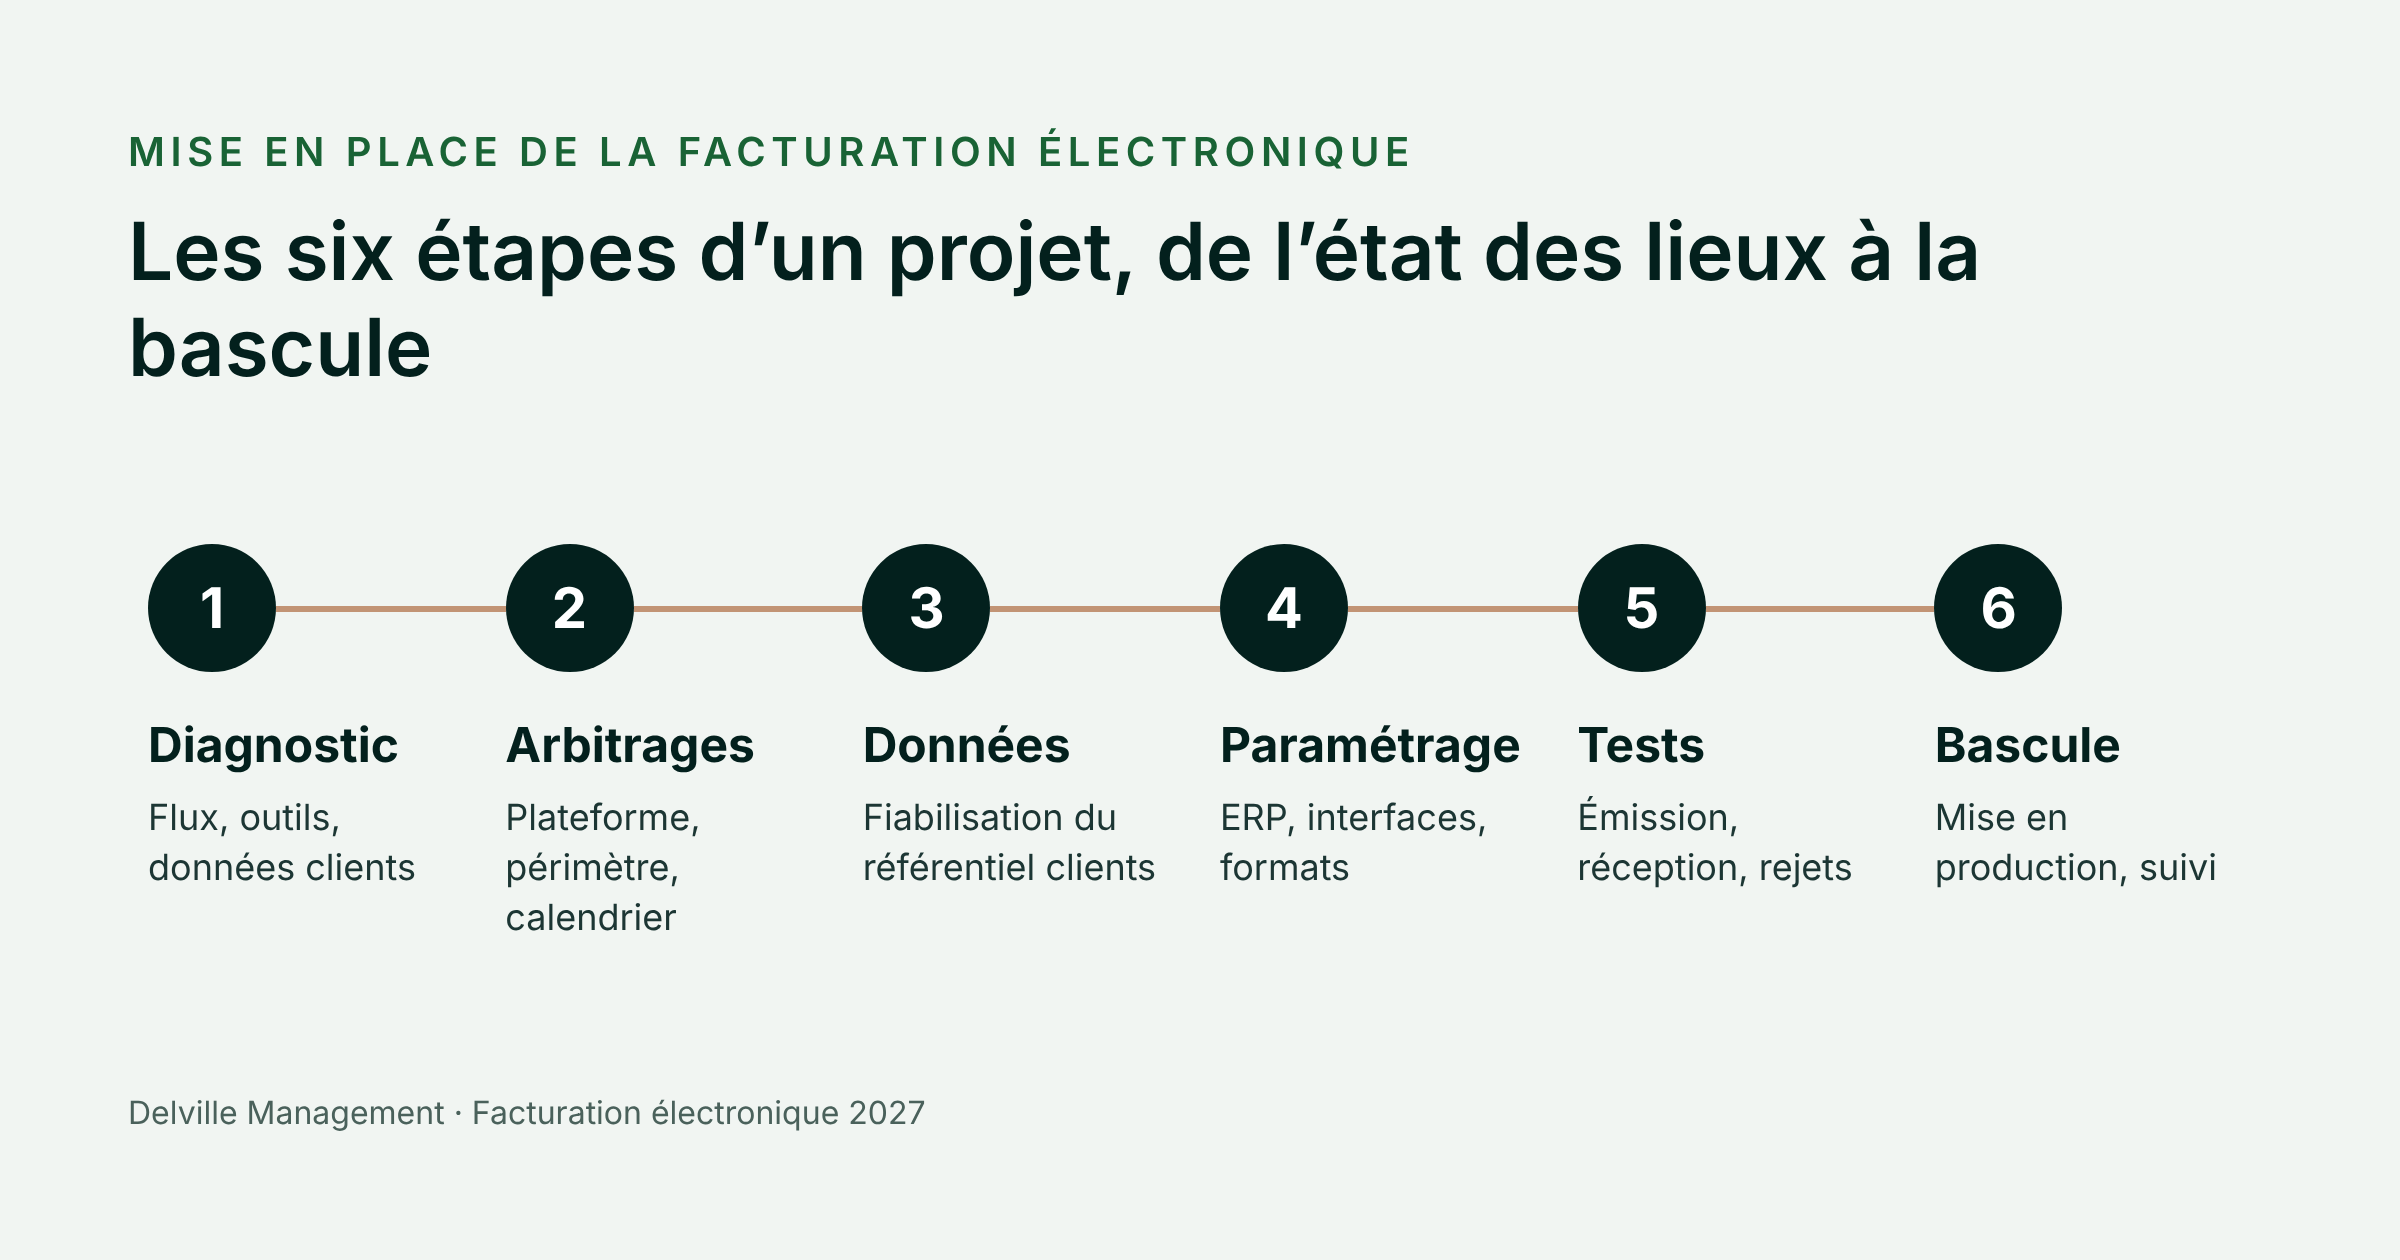
- le diagnostic des processus et des flux, conduit par la finance ;
- les arbitrages (cahier des charges, solution, dates de bascule), tranchés par le DAF ;
- la fiabilisation des données clients, portée par le RAF ou le responsable comptable ;
- le paramétrage, réalisé par l’intégrateur avec le chef de projet IT ;
- les tests, souvent menés avec le responsable comptable ;
- la bascule, préparée avec l’IT et documentée.
Pourquoi les projets de facturation électronique prennent du retard
Chacune de ces étapes peut caler. Les blocages que nos équipes observent tiennent d’abord aux décisions et aux processus. Chacun appelle une action du responsable financier du projet, qu’il s’agisse du DAF interne ou d’un manager de transition.
Des processus mal définis. Un logiciel posé sur des processus mal tenus reproduit leurs défauts. Le responsable financier remet donc à plat la facturation avant tout paramétrage.
Des données clients incomplètes. Quatre nouvelles mentions deviennent obligatoires, dont le SIREN du client, selon la FAQ de la DGFiP. Le responsable financier fait compléter le référentiel clients avant les tests.
Des décisions qui tardent. Quand la solution, le périmètre ou la date de bascule restent ouverts, le calendrier glisse. Le responsable financier soumet chaque arbitrage au décideur avec son échéance.
Une direction qui ne soutient pas les arbitrages. Nos équipes ont déjà vu une manager de transition quitter une mission faute d’écoute de la direction. Le manager de transition fait donc préciser son mandat dès son arrivée.
Une conduite du changement insuffisante. Le responsable du projet doit être crédible auprès des équipes et les aider à changer leurs pratiques. À défaut, l’entreprise doit parfois faire reprendre le projet, la situation la plus difficile pour un manager de transition selon nos équipes.
Ces reprises arrivent. Chez Delville Management, au moins une recherche de manager a été lancée après un projet de facturation électronique non abouti. Géraldine Zerbib cite un exemple qui montre ce que demande une reprise. Un premier intervenant, compétent sur l’outil, n’avait réussi ni l’implémentation ni la conduite du changement. Le client l’a remplacé par une manager de transition de Delville Management issue de la finance, qui ne connaissait pas l’outil retenu. Selon elle, cette manager de transition allait voir les équipes sur place et leur demandait ce qui bloquait, ce que le client a appelé du « bon sens paysan ». Dans une reprise, la présence auprès des équipes compte donc autant que la maîtrise de l’outil.
Le retard vient aussi du calendrier informatique de l’entreprise. Chez un constructeur automobile, une mission de mise en conformité s’est déroulée pendant une migration d’ERP, d’avril 2025 à septembre 2026, soit près d’un an et demi.
Durée du projet, durée de la mission, délai de mobilisation
Ces exemples posent la question de la durée. Trois durées sont à distinguer, et aucune ne vaut pour toutes les PME :
- la durée du projet de facturation électronique, qui dépend des flux, des outils et de l’avancement ; dans les grandes structures, elle dépasse en général un an, selon nos équipes ;
- la durée de la mission du manager de transition : chez Delville Management, une mission de management de transition dure en moyenne 9 mois, dans une fourchette de 3 à 18 mois selon le client, le secteur et la taille de l’entreprise ;
- le délai de mobilisation du manager de transition, qui se compte en jours : une sélection de profils sous 72 heures, une prise de poste possible sous 5 jours.
En novembre 2026, moins de dix mois séparent les PME de l’échéance. Une ETI qui démarrait son projet en janvier 2026 était déjà en retard pour septembre 2026.
Un programme dans la branche spécialisée d’un groupement de distribution
Un cas récent montre comment se dimensionne la durée d’un projet complexe. Delville Management a été sollicité pour une mission de chef de projet facturation électronique par la branche spécialisée d’un groupement de distribution, plusieurs centaines de points de vente, plusieurs milliards d’euros de chiffre d’affaires. Le groupe avait déjà cadré les logiciels, les périmètres et les responsabilités de chaque entité. Le chef de projet recherché devait décliner ce programme d’e-invoicing et d’e-reporting dans la branche, sous la direction administrative et financière.
Pour cette branche, la durée estimée allait de six à douze mois. Elle comprenait environ trois mois de cadrage, puis le suivi du paramétrage et des tests jusqu’à la mise en production. Le programme visait l’échéance de 2026. Même avec un cadrage de groupe, la déclinaison dans une branche demandait donc au moins six mois.
Le coût d’un manager financier de transition
La durée fixe le nombre de jours, et le TJM fait le reste. Les repères relevés sur le terrain par Géraldine Zerbib, détaillés dans le tableau ci-dessous, vont de 850 à 1 500 € par jour.
Un exemple montre le poids de l’adéquation au besoin. Pour une mission de direction de programme finance avec déploiement à l’international, le TJM du manager de transition retenu atteignait au moins 1 000 €. Très ajusté au besoin, il n’avait pourtant jamais fait de mission de transition.
L’enveloppe se calcule simplement. En simple simulation arithmétique, 60 jours à 1 000 € donnent 60 000 € HT. Ce calcul illustre la méthode et ne décrit ni une mission observée ni un tarif moyen. Le budget global du projet ajoute la solution logicielle, la plateforme agréée, l’intégration et le temps de vos équipes.
Quand recourir à un manager de transition, et quand s’en passer
Ce budget a un sens dans certaines situations seulement. Le recours se justifie par un manque de disponibilité, de compétences opérationnelles, d’autorité ou de capacité à tenir les délais. C’est le cas d’une direction financière vacante, d’un RAF absorbé par les clôtures ou d’un projet en retard.
Une micro-entreprise aux flux simples s’en passe le plus souvent, avec son logiciel compatible et son expert-comptable comme premiers interlocuteurs. Une ETI aussi, quand son DAF ou son RAF a l’expérience, l’autorité et la disponibilité nécessaires, avec un appui technique adapté. Pour une PME qui a besoin d’un profil finance un ou deux jours par semaine, il existe Delville Experts, entité « dédiée aux missions d’expertise métier sur le segment middle ».
Pour un projet sans responsable disponible, Delville Management, cabinet de management de transition, identifie les profils finance adaptés à votre périmètre. Ses équipes présentent une sélection de profils sous 72 heures, une prise de poste possible sous 5 jours. Vous pouvez décrire votre besoin depuis la page de contact.
FAQ
Qui doit piloter la facturation électronique dans une PME ?
Le responsable de la finance, DAF, RAF ou responsable comptable, parce que le projet touche les flux comptables du quotidien. L’expert-comptable et l’intégrateur l’appuient. Quand personne n’a le temps ou l’expérience de tenir ce rôle avant le 1er septembre 2027, la PME peut le confier à un manager financier de transition.
Quel délai prévoir pour mettre en place la facturation électronique ?
Cela dépend du nombre de flux, de logiciels et d’entités, et de la qualité des données clients. Le diagnostic des processus donne la première estimation fiable. Le calendrier se construit ensuite à rebours depuis la date d’obligation, en gardant du temps pour les tests et la bascule.
Quel budget prévoir pour un manager de transition sur ce projet ?
Le budget se calcule en multipliant le coût journalier du manager de transition par le nombre de jours de mission. Les TJM observés par Delville Management sur ces projets vont de 850 à 1 500 € par jour. Cette enveloppe s’ajoute au coût de la solution et de l’intégration.
Que risque une entreprise qui n’est pas prête au 1er septembre 2027 ?
Des amendes du Code général des impôts, soit 50 € par facture non émise en électronique et 500 € par transmission d’e-reporting manquante, chacune plafonnée à 15 000 € par année civile. Le droit à l’erreur écarte l’amende pour une première infraction réparée spontanément ou dans les trente jours suivant une demande de l’administration. En novembre 2026, aucune tolérance n’est annoncée pour 2027.
Peut-on changer de plateforme agréée ?
Oui, à tout moment, selon la FAQ de la DGFiP. Le choix de la plateforme est libre, et une entreprise peut en utiliser plusieurs, par exemple une pour l’émission et une autre pour la réception ou l’e-reporting. Le changement se prépare, car il modifie la plateforme de réception inscrite à l’annuaire.
Sources
- Loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024, article 91 (Légifrance)
- DGFiP, guide pratique de la facturation électronique, juillet 2026
- DGFiP, foire aux questions sur la facturation électronique
- Code général des impôts, article 1737 (Légifrance)
- Code général des impôts, article 1788 D (Légifrance)


